Una caja lleva meses en la bodega y cada nueva compra ocupa el espacio que necesitás para vender lo que sí se mueve. La reacción rápida es poner descuento a todo. Antes de hacerlo, conviene reconocer qué está quieto, por qué y cuánto queda después de la rebaja.
Revisá por referencia el stock disponible, la última venta conocida, las unidades vendidas en un período y el resultado de una salida propuesta. Un producto sin ventas recientes puede necesitar liquidación, conservación por temporada o una pausa de reposición. La decisión cambia según la evidencia; los días sin venta no deciden por sí solos.
La hoja descargable reúne esos datos y calcula el valor a costo, los días desde la última venta conocida y el saldo unitario de un precio propuesto. Los tres casos son ficticios; no representan ventas de tiendas usuarias de CatalogoCR.
Qué significa que una referencia esté inmóvil
Para una primera revisión, elegí un período observado y documentá qué movimientos considerás. «Sin ventas en 90 días» no equivale a «estas unidades tienen 90 días en la bodega». La fecha de la última venta y la edad de cada lote son datos diferentes.
La guía de Shopify sobre cierre de existencias contempla identificar stock que necesita una acción. Nuestra propuesta baja la revisión a cada referencia y exige una razón para decidir, sin presentar un número de días como regla universal.
Si no conocés la última venta, conservá «dato pendiente». No llenés una fecha antigua inventada ni registres cero días para completar la tabla. Primero verificá si la referencia cambió de código, si se duplicó o si la salida se guardó en otro registro.
Definí también el alcance físico: producto, variante y ubicación que realmente puede abastecer una venta. Un artículo disponible en otra bodega puede requerir un traslado; una unidad dañada no debe contarse como lista para liquidar.
Descargá el recurso original para revisar este proceso. Descargá la hoja Excel de stock, última venta y salida propuesta o el formato de revisión en CSV sin fórmulas. Tres casos ficticios. El saldo calculado no es utilidad neta y los días desde venta no indican edad del lote.
Reuní cinco datos antes de proponer una salida
Empezá con una familia de productos que puedas revisar completa. Guardá la fecha de corte y el origen de cada dato para que otra persona pueda repetir la consulta.
| Dato | Qué permite revisar | Qué no demuestra por sí solo |
|---|---|---|
| Existencias aptas | Cuántas unidades están disponibles en el alcance elegido | Que todas tengan la misma antigüedad |
| Última venta conocida | Cuánto tiempo pasó desde esa salida | La edad de cada unidad o lote |
| Ventas del período | Si hubo movimiento en una ventana definida | La demanda que perdiste por faltantes |
| Costo unitario base | Valor del saldo bajo el supuesto del ejercicio | Valor de mercado o efectivo recuperable |
| Precio y costo de salida propuestos | Qué queda después de una rebaja y un costo adicional | Utilidad neta del negocio |
Si necesitás confirmar cantidades primero, usá la plantilla del primer conteo de inventario. Una decisión calculada sobre unidades que ya no están genera una promoción difícil de cumplir.
Antigüedad de stock y días desde una venta no son lo mismo
La hoja calcula días entre la última venta verificada y la fecha de corte. Si la fecha está vacía o es posterior al corte, pide revisión. Ese cálculo sirve para detectar una referencia que merece atención, no para reconstruir la entrada y salida de cada lote.
Si necesitás antigüedad real del saldo, requerís datos de recepción y un método de seguimiento que tu operación pueda sostener. No supongás que el último ingreso describe todas las unidades disponibles ni que una venta reciente consumió precisamente las más antiguas.
El período observado también importa. Una semana de inventario no se puede comparar directamente con tres meses de otra referencia. Anotá las fechas de inicio y final, y señalá si hubo promociones, pausas de publicación o días sin stock.
En una referencia nueva, pocos movimientos pueden reflejar poco tiempo disponible. En otra, un catálogo mal presentado puede estar ocultando una demanda posible. La revisión combina números y contexto verificable.
El descuento necesita un cálculo visible
Para el ejercicio usamos importes base comparables en colones: precio propuesto = precio de lista × (1 − descuento). El saldo unitario se calcula restando costo unitario y costo adicional de salida al precio propuesto.
Ese saldo no es utilidad neta. No incorpora automáticamente impuestos, costos generales, comisiones ni otras partidas que no hayas ingresado. Conservá una base de comparación coherente y revisá los componentes de tu precio antes de decidir.
La hoja también multiplica existencias por costo unitario para mostrar un valor del stock a costo dentro del ejercicio. No lo presenta como dinero disponible ni como el importe que vas a recuperar al liquidar.
Si el descuento deja un saldo negativo, la hoja lo hace visible. Puede haber motivos para aceptar una salida con pérdida en un caso concreto, pero esa decisión debe ser deliberada y aprobada; no el resultado de olvidar una partida.
Llevá la revisión a un registro ordenado. Organizá productos, inventario y ventas del negocio con CatalogoCR. Probar CatalogoCR 14 días sin tarjeta.
Tres referencias ficticias, tres decisiones distintas
Los ejemplos comparan el mismo tipo de datos, pero no imponen una acción automática. Las condiciones de cada referencia fueron creadas para el ejercicio.
Revisar una liquidación acotada
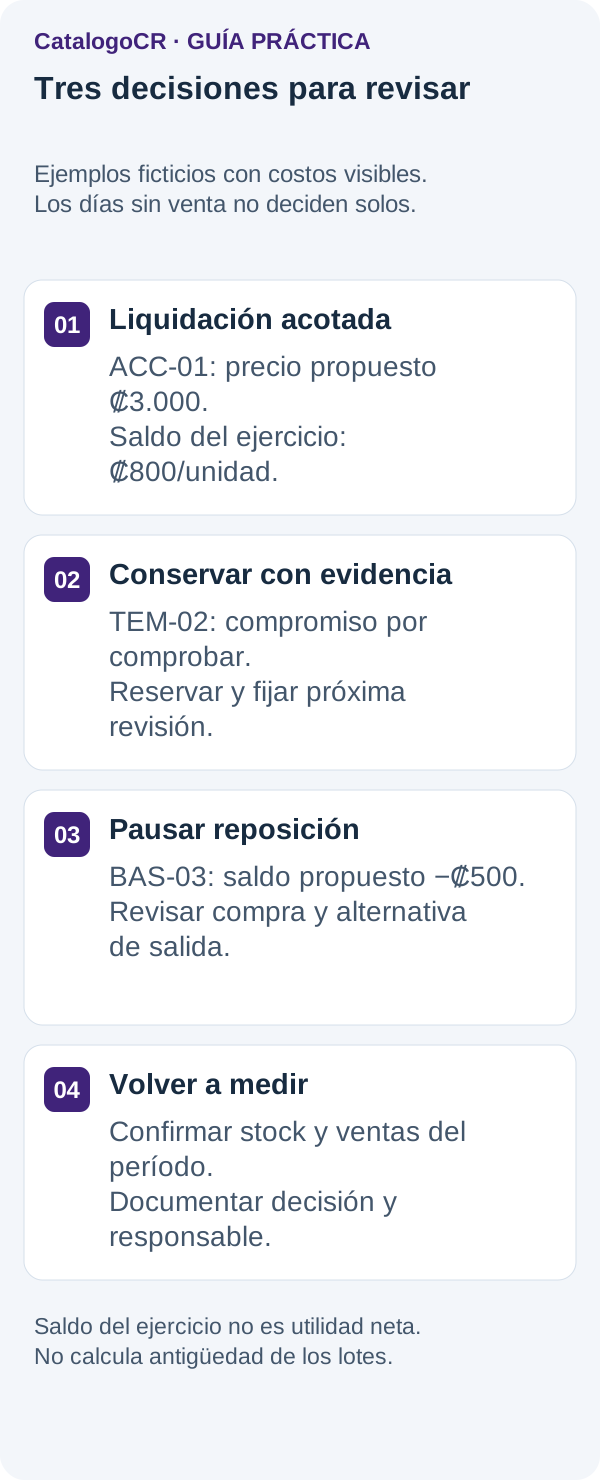
La referencia ACC-01 tiene 60 unidades aptas, sin ventas en el período revisado y una última venta conocida de hace 120 días. Su costo unitario es ₡2.000 y el precio base de lista, ₡4.000.
Una rebaja del 25 % deja un precio propuesto de ₡3.000. Con un costo adicional de salida de ₡200 por unidad, el saldo del ejercicio es ₡800 por unidad. El valor del stock a costo es ₡120.000.
La decisión propuesta es probar una liquidación acotada con fecha y responsable, después de confirmar que las unidades están aptas y que la publicación corresponde al producto. El cálculo no demuestra que el descuento se vaya a vender ni fija por sí solo la cantidad que conviene liberar.
Conservar con una razón documentada
La referencia TEM-02 tiene ocho unidades y no registró una venta reciente en la ventana observada. El caso ficticio incluye una actividad de temporada confirmada para la que esas unidades se necesitan; por eso la propuesta es conservarlas y fijar una próxima revisión.
Su costo es ₡5.000, el precio propuesto sin rebaja es ₡8.000 y el costo adicional es ₡400. El saldo del ejercicio resulta ₡2.600 por unidad. Eso no prueba que exista demanda: la razón para conservar debe quedar respaldada fuera de la fórmula.
Conservar sin fecha de revisión puede dejar el mismo problema indefinidamente. Registrá qué hecho justifica la reserva, quién lo confirmó y cuándo cambiaría la decisión.
Pausar compras antes de profundizar el saldo
La referencia BAS-03 tiene doce unidades con poca salida. Su costo unitario es ₡3.000, el precio de lista ₡3.500 y la rebaja propuesta es del 20 %.
El precio baja a ₡2.800. Al restar un costo adicional de ₡300, el saldo unitario queda en −₡500. La propuesta del ejemplo es pausar nuevas compras y revisar la alternativa de salida antes de aplicar ese descuento.
No se afirma que toda la referencia deba liquidarse o retirarse. Primero verificá datos, opciones de presentación y compromisos existentes. La hoja ayuda a reconocer una consecuencia que el porcentaje aislado no muestra.
Revisá el catálogo antes de culpar al producto
Comprobá que la referencia esté publicada cuando corresponda, tenga imágenes de la variante correcta y explique sus características. Un artículo con título confuso o medidas faltantes puede recibir preguntas sin convertirse en una selección clara.
Consultá la guía de descripciones de producto con datos útiles para revisar la ficha. No cambies atributos o prometas usos no comprobados para intentar mover una referencia detenida.
También revisá si el mismo producto quedó repartido entre SKU distintos o si dos artículos comparten el mismo código. La guía de SKU por producto y variante ayuda a preparar esa identificación.
Una corrección de datos puede cambiar la lectura de los movimientos. Anotá qué corregiste y conservá la comparación anterior; no presentes la mejora del registro como una venta que nunca ocurrió.
Separá la decisión de salida y la próxima reposición
Vender una parte del saldo no significa que convenga volver a comprar de inmediato. Revisá consumo, plazo del proveedor y compras abiertas antes de reponer. La hoja de stock mínimo y punto de pedido sirve para esa pregunta distinta.
Para el inventario inmóvil, documentá acción, responsable, alcance y fecha de revisión. Una decisión puede ser «corregir la ficha», «probar una salida de diez unidades», «conservar para un compromiso confirmado» o «pausar compra mientras se revisa el costo».
Al terminar el período, contrastá lo ocurrido con las unidades realmente despachadas y los costos observados. No midas el resultado solo por la cantidad de consultas o el descuento anunciado.
Organizá una revisión que puedas repetir
CatalogoCR permite gestionar productos, existencias y ventas. La plantilla es independiente: requiere datos de tu operación y no se presenta como un reporte automático de antigüedad o un importador del sistema.
Podés probar CatalogoCR durante 14 días sin tarjeta y comenzar por una familia con referencias verificadas. Para ampliar el control, consultá nuestra guía de inventario para pymes.
Preguntas frecuentes
¿Cuántos días sin vender convierten un producto en inventario inmóvil?
No hay un umbral único en esta guía. Definí el período y revisá temporada, tiempo disponible, stock, compromisos y datos de la referencia antes de elegir una acción.
¿La última venta indica la antigüedad de todas las unidades?
No. Los días desde una venta y la edad del saldo o de sus lotes son medidas diferentes. La hoja calcula únicamente la primera con la fecha verificada que ingreses.
¿El saldo después del descuento es utilidad neta?
No. Resta las partidas introducidas en el ejercicio y no incluye automáticamente impuestos, costos generales u otros cargos ausentes.
¿La hoja decide qué productos liquidar?
No. Muestra datos y consecuencias de una propuesta. La acción requiere evidencia, responsable y una revisión posterior de lo que realmente ocurrió.