El POS muestra ventas del turno, pero el efectivo contado no coincide. Antes de buscar un faltante, revisá si estás comparando el total correcto: parte de las ventas pudo pagarse con tarjeta o SINPE, y la caja pudo recibir dinero que no corresponde a una venta nueva.
Conciliá una caja, un turno y una moneda. Partí del fondo inicial, sumá cobros y entradas de efectivo y restá salidas documentadas. Compará ese esperado con lo contado. Tarjeta, SINPE, ventas a crédito y movimientos bancarios requieren su propia revisión; no se suman automáticamente al dinero del cajón.
La hoja descargable calcula un turno ficticio y permite documentar la revisión de una diferencia. Es un recurso independiente: no cierra sesiones, no registra movimientos y no corrige importes en CatalogoCR.
Elegí el alcance antes de sumar
Anotá caja, responsable, moneda, apertura y corte. Si hay dos cajones o dos turnos que se superponen, el total del negocio no explica por sí solo el efectivo que debería estar en uno de ellos.
La documentación de gestión de cajas de Shopify contempla fondo inicial, entradas, salidas y conteo final dentro de una sesión. Esta guía usa un ejercicio propio; no atribuye sus pantallas o cálculos a CatalogoCR.
No mezcles colones y dólares sumando los números de ambos. Si el procedimiento del negocio requiere una conversión, documentá su base por separado y verificá el alcance. La plantilla introductoria trabaja únicamente en colones.
Guardá la fuente de cada cifra: reporte del turno, comprobante de movimiento o conteo. Una cantidad tomada de la pantalla general de ventas puede corresponder a otro período o incluir medios de pago que no entraron al cajón.
Descargá el recurso original para revisar este proceso. Descargá la hoja Excel de efectivo y revisión de diferencias o el formato de conciliación en CSV sin fórmulas. Un turno ficticio en colones. No cierra sesiones ni registra ajustes; los medios electrónicos se revisan aparte.
Venta, cobro y movimiento representan hechos diferentes
Una venta a crédito puede existir sin efectivo recibido en ese momento. Un abono de una venta anterior puede introducir efectivo hoy sin ser una nueva venta del turno. Una entrada para cambio tampoco es un ingreso por vender un producto.
Por eso, el ejercicio separa ventas cobradas en efectivo, cobros anteriores, otras entradas, devoluciones en efectivo, gastos pagados desde caja y retiros. Las categorías son exclusivas: un retiro no se vuelve a restar como gasto si representa la misma salida.
No completes una diferencia registrando una venta o un ingreso que no ocurrió. Primero identificá el hecho y el documento que corresponde. Si falta evidencia, conservá el pendiente con responsable.
| Hecho | ¿Afecta el efectivo físico del turno? | Qué conviene revisar |
|---|---|---|
| Venta pagada en efectivo | Sí, según el importe realmente recibido y su registro | Medio de pago y referencia |
| Venta pagada con tarjeta | No entra al cajón como billetes o monedas | Reporte del medio de pago |
| Cobro de crédito anterior en efectivo | Sí | Referencia del abono, sin contar otra venta |
| Entrada para cambio | Sí | Movimiento documentado y responsable |
| Retiro o gasto desde caja | Sí, como salida | No registrar la misma salida en dos categorías |
| Depósito o liquidación bancaria | Revisión separada según su naturaleza | Período, comisiones y operación relacionada |
La ecuación del turno ficticio
El esperado del ejercicio es: fondo inicial + ventas cobradas en efectivo + cobros anteriores en efectivo + otras entradas − devoluciones en efectivo − gastos desde caja − retiros.
La diferencia se calcula como contado menos esperado. Una cifra negativa indica que el conteo es menor que el resultado del registro; una positiva indica que es mayor. El signo orienta la revisión, pero no identifica automáticamente la causa ni la responsabilidad.
La hoja exige importes numéricos no negativos en las categorías de entrada y salida. Las salidas se introducen como magnitudes positivas y la fórmula las resta. Escribir un retiro como negativo y volver a restarlo produciría otro resultado.
Un cero puede ser válido si revisaste que no hubo ese movimiento. Una casilla vacía significa que falta el dato. El archivo conserva esa diferencia y pide completar antes de mostrar el cálculo.
Llevá la revisión a un registro ordenado. Organizá productos, inventario y ventas del negocio con CatalogoCR. Probar CatalogoCR 14 días sin tarjeta.
Un turno ficticio con una diferencia de ₡2.000
Todos los importes siguientes fueron creados para el ejercicio. No corresponden a una caja real de una tienda que utilice CatalogoCR.
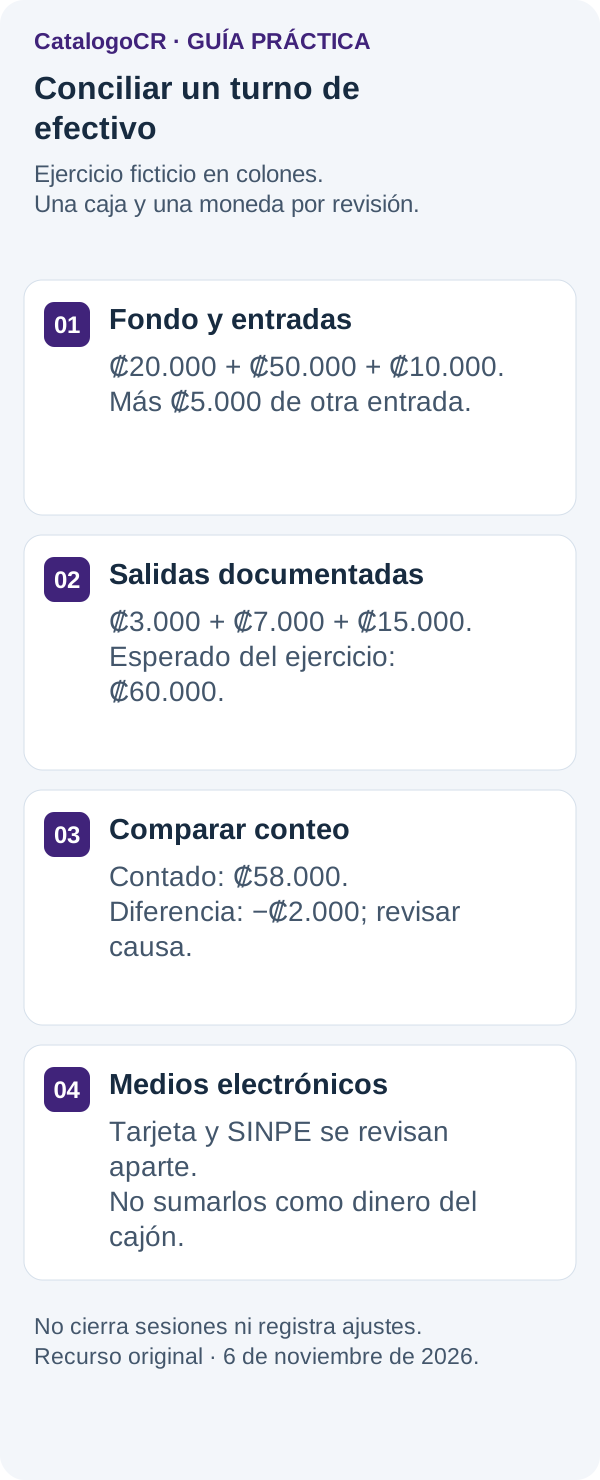
El fondo inicial es ₡20.000. Durante el turno se cobran ₡50.000 de ventas en efectivo, ₡10.000 de un crédito anterior y entran ₡5.000 para cambio. Esas entradas reúnen ₡85.000 junto con el fondo.
También se registran ₡3.000 de devoluciones en efectivo, ₡7.000 de gastos pagados desde la caja y ₡15.000 de retiros. Las salidas suman ₡25.000. El esperado del ejercicio queda en ₡60.000.
El conteo declarado es ₡58.000. La diferencia es 58.000 − 60.000 = −₡2.000. La hoja propone revisar esa diferencia; no crea un ajuste ni decide que una persona deba reintegrarla.
Para investigar, comprobá las referencias de cobros y salidas, los importes y el conteo. Si faltaba registrar una salida real, documentá el hecho según el procedimiento correspondiente. Si hubo un error de conteo, conservá el recuento y su responsable.
Los medios electrónicos necesitan otra conciliación
En el mismo ejemplo hay ventas cobradas con tarjeta por ₡40.000 y por SINPE por ₡30.000. Esas cifras no se suman al esperado del cajón en la fórmula del ejercicio.
Supongamos, también de forma ficticia, que una liquidación de tarjeta muestra ₡39.000 y un cargo documentado de ₡1.000 asociado al mismo conjunto de operaciones. La igualdad 40.000 − 1.000 = 39.000 permite revisar esa liquidación; no representa una comisión estándar ni resuelve cualquier diferencia bancaria.
Antes de comparar, verificá que el período y las operaciones coincidan. Una liquidación puede agrupar otro corte o reflejar condiciones del proveedor. No traslades una diferencia de ese reporte a un ingreso de efectivo inventado.
El formato conserva los medios no efectivos en una pestaña de revisión manual, con fuente, período y próxima acción. No consulta bancos ni pasarelas y no presenta un aviso del cliente como confirmación bancaria.
Un orden de revisión que evita cambiar varias cosas a la vez
Primero repetí el conteo con el procedimiento acordado y conservá el primer resultado. Después contrastá el fondo inicial con su registro. Un error al abrir acompaña todo el turno aunque las ventas posteriores estén correctas.
Revisá luego operaciones de efectivo y sus medios de pago. Una venta registrada como efectivo que se cobró por tarjeta cambia la lectura del cajón. La corrección debe conservar el hecho real y su referencia.
Continuá con ingresos, devoluciones, gastos y retiros. Buscá duplicados, omisiones y categorías repetidas para una misma salida. No es necesario modificar todos los datos para comprobar una hipótesis.
Al final, anotá causa identificada, evidencia, acción autorizada y diferencia que sigue pendiente. Si no conocés la causa, ese es el estado real de la revisión; no lo reemplaces por un concepto genérico que la haga desaparecer.
Cómo se relaciona con la caja de CatalogoCR
CatalogoCR dispone de apertura, movimientos, arqueo y cierre de caja dentro del POS. El flujo permite revisar un esperado, un declarado y su diferencia, con el alcance de la sesión correspondiente.
La clasificación detallada de esta hoja es educativa y puede diferir de las categorías nativas del sistema. Antes de trasladar una cifra, comprobá qué significa cada reporte y cómo se registraron sus movimientos. No se promete que la plantilla reproduzca automáticamente el cálculo del sistema.
El responsable debe revisar también las anulaciones y las operaciones relacionadas según lo que muestre la cuenta. La guía de POS y facturación en mostrador ofrece contexto para el recorrido de venta.
Si varias personas atienden la misma operación, definí quién registra cada movimiento y quién verifica el cierre. La identidad del turno y la evidencia son más útiles que una cifra final que nadie pueda explicar.
Qué debe quedar documentado al terminar
Conservá referencia de sesión, fondo, fuentes de cobros y movimientos, conteo, recuento cuando exista y diferencia revisada. Cada pendiente necesita responsable y fecha de seguimiento.
No uses la hoja como un registro contable definitivo ni como prueba de que el cierre del sistema quedó aplicado. Es una preparación independiente para comprender los datos que vas a revisar en el POS y en los reportes relacionados.
Cuando la diferencia se explique, guardá la relación con la corrección autorizada. El archivo no debe ocultar que hubo un dato anterior distinto ni reemplazar documentos del negocio.
Empezá con un turno que puedas seguir completo
CatalogoCR permite gestionar ventas, caja e inventario del negocio. Podés probarlo durante 14 días sin tarjeta y preparar un procedimiento de apertura, registro y revisión del turno que el equipo pueda repetir.
La hoja descargable ayuda a practicar con números ficticios y a separar medios de pago. Para revisar también precios y costos de los productos, consultá nuestra guía de margen y recargo, que responde a una pregunta diferente del conteo de efectivo.
Preguntas frecuentes
¿El total de ventas debe coincidir con el efectivo contado?
No necesariamente. Revisá medios de pago, fondo inicial, cobros anteriores y movimientos. El total de ventas y el dinero físico representan alcances distintos.
¿Un faltante calculado identifica automáticamente su causa?
No. La diferencia orienta la revisión de conteo, fondo, cobros y movimientos. Conservá evidencia y no atribuyás responsabilidad sin comprobar lo ocurrido.
¿Debo sumar tarjeta y SINPE al efectivo esperado del ejercicio?
No. La fórmula del cajón trabaja con efectivo. Los medios electrónicos se revisan por separado con sus reportes y períodos correspondientes.
¿La plantilla cierra la caja o corrige CatalogoCR?
No. Es un recurso independiente para preparar la conciliación. El cierre y las correcciones del sistema requieren revisar la sesión y el procedimiento autorizado del negocio.