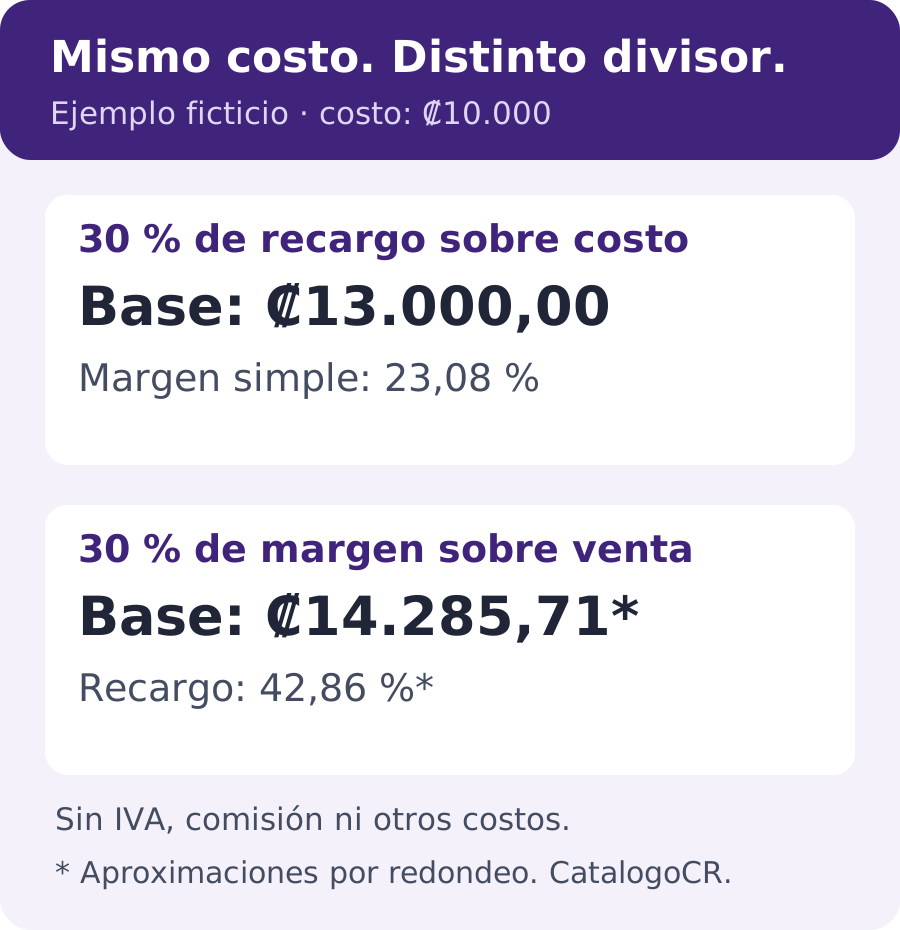
Compraste un producto en ₡10.000, le sumaste 30 % y lo publicaste en ₡13.000. La diferencia es ₡3.000, pero tu margen sobre la venta no es 30 %: es aproximadamente 23,08 %, antes de otros costos. La confusión cambia cuánto podés descontar, cuánto te queda y qué precio necesitás ofrecer.
El recargo se calcula sobre el costo; el margen, sobre la venta. Para obtener 30 % de margen en el caso simple de un costo de ₡10.000, sin IVA, comisiones ni otros costos, la base de venta sería ₡14.285,71 aproximadamente. Usá esta calculadora para probar tus propios supuestos en colones y descargá la hoja si preferís trabajar en Excel.
Calculadora de precio por unidad
Elegí tus supuestos. La comisión se calcula sobre el total con el IVA ingresado. Los ejemplos son ficticios.
Llevate el cálculo. Descargá la hoja Excel con fórmulas y ejemplos o los resultados ficticios en CSV. Los campos editables y los supuestos están identificados.
Margen y recargo: el mismo monto dividido entre bases distintas
Llamemos costo a lo que elegís incluir para vender una unidad y base de venta al importe antes del IVA, cuando ese impuesto corresponda. En el ejemplo más sencillo, la diferencia entre base de venta y costo es el monto que queda antes de otros gastos. Cambiar el divisor cambia el porcentaje.
Recargo sobre costo = (base de venta − costo) ÷ costo.
Margen simple sobre venta = (base de venta − costo) ÷ base de venta.
Si comprás una unidad en ₡10.000 y la vendés en ₡13.000, agregaste 30 % sobre el costo. La diferencia de ₡3.000 representa 23,08 % de los ₡13.000 vendidos. No desapareció dinero: cambió la referencia del cálculo. El problema surge cuando pensás que ambos porcentajes significan lo mismo.
| Supuesto sin IVA ni comisión | Base de venta | Diferencia frente al costo | Recargo | Margen simple |
|---|---|---|---|---|
| Costo ₡10.000 más 30 % | ₡13.000,00 | ₡3.000,00 | 30 % | 23,08 % |
| Costo ₡10.000 y margen deseado 30 % | ₡14.285,71 aprox. | ₡4.285,71 aprox. | 42,86 % aprox. | 30 % aprox. |
Son ejemplos matemáticos, no precios recomendados para un producto real. El precio final también depende de la oferta, la demanda, las condiciones del comercio y lo que estás vendiendo. Una fórmula ayuda a revisar el costo y el objetivo; no demuestra que el mercado aceptará el resultado.
Qué significa el margen que muestra esta herramienta
En contabilidad, el margen bruto relaciona la venta neta con el costo de los bienes vendidos. BDC explica esa relación. Esta calculadora tiene otro propósito práctico: buscar una base de venta que deje el porcentaje elegido después de los costos que incluiste y de la comisión indicada.
Por eso el resultado dice «saldo por unidad tras costos incluidos». No lo llamamos ganancia neta. Si agregás empaque, transporte asumido o una parte de gastos fijos, el alcance ya es distinto del margen bruto contable. Si omitís alquiler, salarios, publicidad o pérdidas, el saldo de la herramienta no los cubre por arte de magia.
Anotá qué contiene cada costo y mantené el criterio al comparar productos. Dos artículos con el mismo porcentaje pueden dejar montos diferentes. Y una comparación pierde sentido si en uno incluiste el empaque y en otro lo pagaste después sin registrarlo.
Cargá cinco datos con el mismo criterio
Costo del producto por unidad. Usá un costo que puedas respaldar y actualizar. Si compraste varias unidades, separá el costo unitario de los gastos asignados. No mezcles el costo de todo el pedido al proveedor con el precio de una sola pieza.
Otros costos asignados a esa unidad. Aquí podés incorporar empaque, una parte de entrega que asumís, preparación u otro importe que decidiste considerar. Si hay un cargo fijo por pedido y vendés varias unidades, definí cómo lo repartís. La calculadora trabaja con una unidad; no distribuye automáticamente un gasto entre un carrito completo.
Margen objetivo sobre la base de venta. Es el porcentaje que querés conservar después de los costos incluidos y de la comisión simulada. No es un margen recomendado por CatalogoCR. Probá distintos objetivos y revisá si el precio calculado resulta coherente con tu negocio.
Comisión porcentual de cobro. En este modelo se aplica al total pagado por el cliente, incluido el IVA ingresado. Es un supuesto explícito de cálculo. La tarifa efectiva, los mínimos, los cargos fijos y los impuestos sobre el servicio dependen del contrato del medio de pago. Revisá esos datos antes de usarlos; el 3 % del ejemplo no corresponde a una oferta de una pasarela concreta.
IVA aplicable. El control empieza en cero para que no se aplique una tarifa por suposición. Ingresá la que corresponda al producto y a la operación. Si un impuesto de compra es recuperable o forma parte del costo, ese tratamiento debe revisarse con tu contador para no contarlo dos veces.
La fórmula cuando la comisión se cobra sobre el total
Usamos C para la suma del costo del producto y los otros costos unitarios; m para el margen objetivo; f para la comisión; y t para el IVA. Los porcentajes se expresan como decimales: 30 % es 0,30 y 3 % es 0,03.
Base de venta B = C ÷ [1 − m − f × (1 + t)].
Precio final P = B × (1 + t).
Comisión simulada = P × f.
Saldo por unidad = B − C − comisión simulada.
La razón de incluir (1 + t) dentro del cálculo de la comisión es que, bajo este supuesto, el cobro del proveedor depende del total que paga el cliente y no solo de la base. Si calcularas la comisión únicamente sobre la base y tu contrato la cobrara sobre el total, subestimarías ese costo.
El IVA mostrado se separa del ingreso usado para medir el margen: IVA = P − B. No se agrega al saldo disponible como si fuera utilidad. Si el denominador es cero o negativo, la combinación de objetivo, comisión e impuesto no admite un precio finito con esta fórmula; la herramienta pide revisar los datos en lugar de mostrar una ganancia imposible.
Un ejemplo completo, con supuestos visibles
Supongamos una unidad con costo de ₡10.000 y otros costos asignados de ₡1.000. Buscamos conservar 30 % de la base después de esos importes y de una comisión hipotética de 3 % sobre el cobro total. Para practicar, ingresamos IVA de 13 %.
El costo incluido es ₡11.000 y el denominador es 1 − 0,30 − 0,03 × 1,13 = 0,6661. La base de venta calculada es aproximadamente ₡16.514,04 y el precio final ₡18.660,86. La comisión del supuesto ronda ₡559,83. El saldo restante sobre la base ronda ₡4.954,21: aproximadamente 30 %.
| Concepto del ejemplo ficticio | Resultado aproximado |
|---|---|
| Costo de producto más otros costos incluidos | ₡11.000,00 |
| Base de venta antes del IVA | ₡16.514,04 |
| IVA del supuesto | ₡2.146,82 |
| Total que pagaría el cliente | ₡18.660,86 |
| Comisión hipotética del 3 % sobre ese total | ₡559,83 |
| Saldo por unidad después de costos incluidos y comisión | ₡4.954,21 |
Los valores se redondean para mostrarlos. La calculadora conserva precisión durante las operaciones; por eso conviene comprobar nuevamente el margen si elegís un precio comercial redondeado. No presentamos estos números como costos reales de una tienda ni como una promesa de rentabilidad.
Un precio revisado necesita un catálogo ordenado. Conocé cómo gestionar productos, inventario y ventas en CatalogoCR. Probar CatalogoCR 14 días sin tarjeta.
Separá la tarifa de IVA de la decisión del precio
La documentación de comprobantes electrónicos de Hacienda, nota 8.1, distingue códigos de tarifas y contempla la general del 13 %, tarifas reducidas y tratamientos específicos. No todos los productos ni todas las operaciones se resuelven poniendo 13 % en una calculadora.
El ejemplo anterior sirve para comprobar una operación matemática. No decide clasificación CABYS, exoneraciones, derecho a crédito, régimen tributario ni contenido de un comprobante. La configuración de venta y facturación debe corresponder a tu caso. Si necesitás revisar los conceptos del sistema, consultá la guía de facturación para emprendedores.
Antes de publicar un descuento, volvé a hacer la cuenta
Con costo de ₡10.000 y base de venta de ₡13.000, un descuento de 10 % lleva la base a ₡11.700. Antes de otros costos quedarían ₡1.700 y el margen simple sería aproximadamente 14,53 %. No basta con restar diez puntos al porcentaje anterior: el descuento también cambió el monto de la venta que usás como divisor.
Revisá además si la promoción cambia otros costos. Un envío que antes pagaba el comprador puede pasar a cargo del comercio; un paquete especial puede necesitar otro empaque. Si cambia la cantidad por pedido, quizá cambie la asignación de cargos fijos. La cuenta debe representar la oferta que realmente vas a atender.
Guardá una versión del cálculo con fecha, fuente del costo y supuestos. Así podés revisar por qué elegiste el precio cuando cambie el proveedor o el medio de pago. La hoja descargable incluye un espacio para esas notas y ejemplos separados de los campos editables.
Del cálculo a un catálogo que puedas mantener
El cálculo pierde utilidad si el equipo ofrece un precio anterior o si cada persona usa un costo distinto. Definí quién actualiza el precio, dónde se conserva la referencia y qué debe revisarse cuando cambie un insumo. Evitá modificar una oferta ya comunicada sin revisar sus condiciones y el estado del pedido.
En CatalogoCR podés organizar productos, inventario y ventas dentro de la plataforma. Esta calculadora es un recurso educativo independiente: no modifica tus productos, no envía precios al catálogo y no elige un margen por vos. Después de revisar el resultado y la configuración aplicable, podés trasladar tu decisión a la gestión del negocio.
Para continuar con los números de la operación, enlazá este cálculo con la guía de cuánto queda de una venta y con el control de inventario. Tener el costo claro y conocer qué unidades siguen disponibles son tareas complementarias. Creá tu cuenta de CatalogoCR para conocer cómo organizar tu catálogo y tus ventas; la prueba disponible se explica en el registro.
Preguntas frecuentes
¿Sumarle 30 % al costo equivale a tener 30 % de margen?
No. Si el costo es ₡10.000 y vendés antes de impuestos en ₡13.000, el recargo es 30 % y el margen simple es aproximadamente 23,08 %. Para lograr 30 % de margen simple, sin comisiones ni otros costos, dividís ₡10.000 entre 0,70.
¿Debo incluir el IVA como ganancia al calcular el margen?
No lo trates como ganancia del negocio. Esta herramienta separa el IVA ingresado de la base de venta usada en el cálculo. La tarifa aplicable y el tratamiento de impuestos incluidos en tus costos deben revisarse según el producto, la operación y tu situación tributaria.
¿La comisión del medio de pago siempre se calcula sobre el total con IVA?
No necesariamente. Ese es el supuesto de este recurso. Revisá el contrato y los cargos efectivos de tu proveedor antes de cargar el porcentaje; si la base, los cargos fijos o sus impuestos son distintos, necesitás adaptar el cálculo.
¿El saldo que muestra la calculadora es mi ganancia neta?
No. Es el monto por unidad que queda tras los costos ingresados y la comisión simulada, antes de cualquier gasto o impuesto que no hayas incluido. No sustituye el resultado contable de todo el negocio ni garantiza que el precio calculado se pueda vender.